Tờ Asia Times ngày 19/10 đưa tin, Indonesia đã dành cả thập kỷ để cố gắng biến nguồn tài nguyên khoáng sản của nước này thành thứ gì đó có giá trị hơn là chỉ xuất khẩu nguyên liệu thô.
Chiến lược này đầy tham vọng: hạn chế xuất khẩu niken thô, thu hút đầu tư, xây dựng năng lực chế biến và tiến vào khâu sản xuất pin xe điện (EV) để cung cấp năng lượng cho thế hệ vận tải và lưu trữ năng lượng tiếp theo.
Trung Quốc đóng vai trò trung tâm trong tham vọng này. Các công ty Trung Quốc đã mang đến vốn, công nghệ, chuyên môn kỹ thuật và quyền tiếp cận mạng lưới công nghiệp mà Indonesia không có. Trong khi đó, Indonesia lại cung cấp những thứ mà Trung Quốc cần: nguồn niken dồi dào, thị trường đang phát triển và một cơ sở sản xuất chiến lược ở Đông Nam Á.
Vào năm 2024, Indonesia chiếm khoảng 62% sản lượng niken khai thác toàn cầu, trở thành nhà sản xuất lớn nhất thế giới.
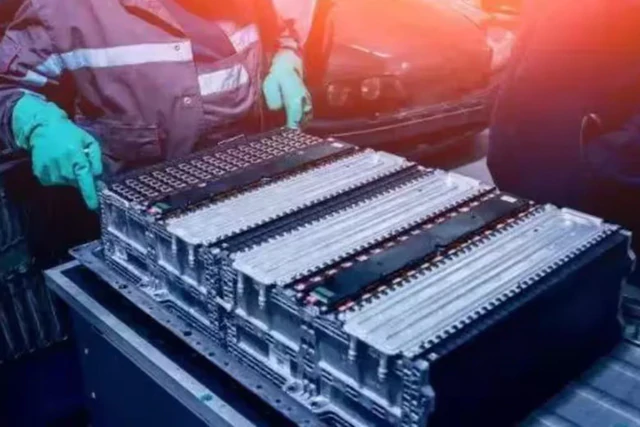
Hiện tại, Indonesia vẫn có một vị trí trong chuỗi cung ứng pin xe điện của Trung Quốc. Ảnh: X Screengrab
Theo Asia Times, quan hệ đối tác này kết nối hai quốc gia có sức mạnh kinh tế rất khác nhau, dung hòa nguồn tài nguyên thiên nhiên phong phú của Indonesia với hệ sinh thái công nghiệp thống trị của Trung Quốc. Nhưng sau 10 năm, những câu hỏi đang được đặt ra về việc liệu quan hệ đối tác này có mang lại sự nâng cấp công nghiệp thực sự hay chỉ đơn thuần là ràng buộc Indonesia ngày càng chặt chẽ hơn vào quỹ đạo công nghiệp của Trung Quốc.
Lợi thế của Trung Quốc không nằm ở việc sản xuất nhiều pin hơn bất kỳ quốc gia nào khác, mà nằm ở hệ sinh thái mà nước này đã dành hơn hai thập kỷ để xây dựng, trong đó xe điện, pin, vật liệu, sản xuất, nghiên cứu, tài chính và cơ sở hạ tầng hỗ trợ lẫn nhau.
Một nghiên cứu so sánh về chính sách pin của Quỹ Carnegie vì Hòa bình Quốc tế (CEIP) có trụ sở tại Washington cho thấy Trung Quốc đã kết hợp việc tạo ra nhu cầu, chính sách công nghiệp, quy mô sản xuất và nâng cấp công nghệ như thế nào để thiết lập ngành công nghiệp pin tích hợp theo chiều dọc đứng đầu thế giới.
Điều đáng chú ý là Bắc Kinh không chỉ đơn thuần trợ cấp cho các nhà máy sản xuất xe điện quy mô lớn ngay từ đầu. Các chương trình xe điện ban đầu của họ đã tạo ra nhu cầu, trong khi những chính sách công nghiệp thúc đẩy các nhà sản xuất cải thiện quy mô và hiệu suất.
Ví dụ, "danh sách trắng" về pin năm 2015 đã ràng buộc việc tiếp cận các ưu đãi cho xe điện với các nhà cung cấp pin được phê duyệt và yêu cầu năng lực sản xuất và đổi mới tối thiểu. Chính sách này ưu tiên các nhà sản xuất trong nước Trung Quốc và giúp CATL và BYD mở rộng, trước khi sự bảo hộ này được dỡ bỏ vào năm 2019 khi các nhà sản xuất Trung Quốc trở nên đủ mạnh để cạnh tranh mà không cần đến nó.
Sau đó, Trung Quốc đã mở rộng quy mô khi ngành công nghiệp pin của nước này thu hút nhu cầu không chỉ từ xe điện mà còn ngày càng nhiều từ các hệ thống lưu trữ năng lượng cố định. Đến năm 2025, xe điện chiếm hơn một nửa doanh số bán ô tô chở khách tại Trung Quốc, trong khi lưu trữ pin trở thành một nguồn cầu lớn khác.
Đồng thời, Bắc Kinh đã bắt đầu chuyển hướng hỗ trợ chính sách sang các công nghệ có giá trị cao hơn, bao gồm cả pin thể rắn, ngay cả khi họ đang cố gắng giảm bớt tình trạng dư thừa công suất ở phân khúc thấp. Đây chính là hệ sinh thái mà Indonesia đang cố gắng tham gia.
Dự án tích hợp pin tại Indonesia – với sự tham gia của CBL (công ty con thuộc nhà sản xuất pin CATL của Trung Quốc), doanh nghiệp khai khoáng nhà nước Indonesia Antam và tập đoàn Indonesia Battery Corporation – cho thấy quy mô của tham vọng này. Dự án trị giá gần 6 tỷ USD này được thiết kế để bao quát toàn bộ chuỗi giá trị, từ khai thác và chế biến niken, sản xuất vật liệu pin, chế tạo cell pin cho đến tái chế pin.
Nhà máy sản xuất pin đầu tiên dự kiến sẽ đạt công suất 6,9 GWh mỗi năm, với các kế hoạch mở rộng trong tương lai. Đối với Indonesia, đây là một bước tiến quan trọng, vượt xa việc chỉ xuất khẩu nguyên liệu thô. Tuy nhiên, điều này cũng đặt ra một câu hỏi hóc búa hơn: ai là người thực sự nắm giữ các năng lực cốt lõi trong hệ sinh thái này?
Nếu các doanh nghiệp Indonesia vẫn tiếp tục phụ thuộc vào công nghệ, máy móc, chuyên môn kỹ thuật, sở hữu trí tuệ và năng lực quản lý từ nước ngoài, thì quá trình phát triển chuỗi giá trị hạ nguồn có thể thay đổi địa điểm sản xuất, nhưng lại không làm thay đổi căn bản đối tượng nắm giữ tri thức đứng sau các hoạt động đó.
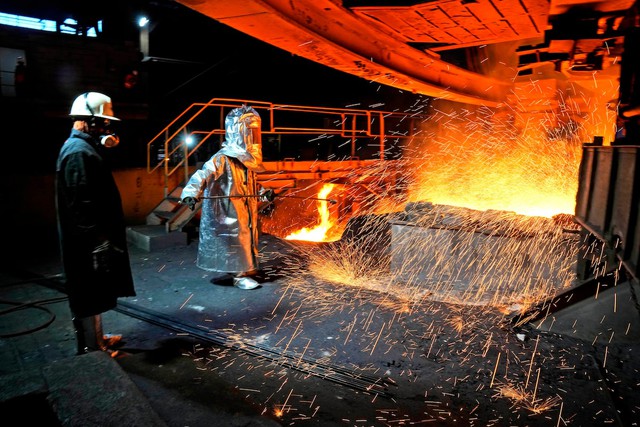
Một công nhân mặc bộ đồ bảo hộ dùng thanh kim loại chọc vào để lấy xỉ từ lò luyện kim tại nhà máy chế biến niken của PT Vale Indonesia ở Sorowako, Nam Sulawesi, Indonesia, vào ngày 12/9/2023. Ảnh: The Globe and Mail
Từ đầu tư của Trung Quốc đến năng lực của Indonesia
Asia Times nhận định, điều này không có nghĩa là đầu tư của Trung Quốc là một vấn đề. Indonesia có lẽ không thể nhanh chóng xây dựng một ngành công nghiệp sản xuất pin cạnh tranh toàn cầu nếu không có vốn, công nghệ và các đối tác công nghiệp của Trung Quốc. Câu hỏi quan trọng hơn là liệu Jakarta có thể biến sự phụ thuộc này thành một cơ chế học hỏi hay không.
Mối quan hệ này không đối xứng nhưng không phải là một chiều. Trung Quốc cần niken của Indonesia và nhưng cũng ngày càng cần cả thị trường và vị trí chiến lược của nước này. Indonesia cần vốn, công nghệ và hệ sinh thái sản xuất của Trung Quốc. Kết quả là một hình thức phụ thuộc lẫn nhau không đối xứng, tạo cho Indonesia không gian để thương lượng nếu tận dụng một cách thông minh.
Sự tham gia của Trung Quốc đã ở mức độ đáng kể. Cơ quan Năng lượng Quốc tế ước tính rằng đầu tư của Trung Quốc vào lĩnh vực chiết xuất niken của Indonesia đã đạt khoảng 30 tỷ USD vào năm 2024, trong khi các công ty Trung Quốc chiếm khoảng 75% công suất chiết xuất niken của Indonesia.
Sự tập trung này mang lại cả cơ hội và rủi ro. Các công ty Trung Quốc có thể mang đến công nghệ, nhà cung cấp, năng lực kỹ thuật và khả năng tiếp cận mạng lưới sản xuất toàn cầu nhanh hơn so với việc Indonesia tự mình thực hiện.
Nhưng nếu những năng lực có giá trị nhất vẫn tập trung ở các công ty Trung Quốc, thì Indonesia có thể sẽ có một ngành công nghiệp sản xuất pin mang tính địa phương về mặt địa lý nhưng lại sở hữu công nghệ nước ngoài.
Do đó, theo Asia Times, Indonesia nên nhìn xa hơn lượng vốn đầu tư nước ngoài đổ vào và tự hỏi thực chất nó đang để lại gì. Liệu các kỹ sư Indonesia có học cách thiết kế và cải tiến dây chuyền sản xuất? Liệu các nhà cung cấp trong nước có thể chuyển sang sản xuất các bộ phận và linh kiện phức tạp hơn?
Liệu các trường đại học và công ty của Indonesia có đang xây dựng năng lực nghiên cứu pin nghiêm túc? Liệu quyền sở hữu trí tuệ trong nước có đang được tích lũy? Và theo thời gian, liệu các công ty Indonesia có thể trở thành đối tác công nghệ thay vì chỉ là nhà cung cấp, đối tác liên doanh nhỏ hoặc nhà cung cấp nguyên liệu thô?
Những câu hỏi này có thể ít được chú ý hơn so với số lượng nhà máy đang được xây dựng, nhưng cuối cùng chúng sẽ quyết định liệu Indonesia đang xây dựng một ngành công nghiệp hay chỉ đơn thuần là nơi đặt trụ sở của một ngành công nghiệp.
Indonesia cũng nên tránh việc bó buộc chiến lược của mình vào các công nghệ pin đang thống trị hiện nay. Bản thân Trung Quốc cũng đang hướng tới những công nghệ pin tiên tiến hơn, với sự chú trọng ngày càng tăng vào pin thể rắn và các công nghệ thế hệ mới khác.
Nếu Indonesia xây dựng một nền tảng sản xuất hiện đại dựa trên công nghệ hiện tại nhưng lại thiếu khả năng đổi mới khi công nghệ thay đổi, nước này có thể bị mắc kẹt trong một vòng luẩn quẩn quen thuộc: tiến lên chuỗi giá trị cao hơn chỉ để rồi nhận ra rằng ranh giới đã dịch chuyển một lần nữa.
Như vậy, cơ hội lớn hơn nằm ở việc sử dụng lợi thế khoáng sản của Indonesia như một sức mạnh đàm phán để nâng cấp công nghệ, chứ không chỉ đơn thuần là sản xuất pin.
Niken nên được coi là một tài sản có thể mang lại kiến thức, kỹ năng, quan hệ đối tác nghiên cứu, phát triển nhà cung cấp và chuyển giao công nghệ, chứ không chỉ đơn thuần là các nhà máy. Mục tiêu cần hướng đến là chuyển từ sức mạnh tài nguyên sang sức mạnh sản xuất, và cuối cùng là sức mạnh công nghệ.